Publicité
Éclairage
MPC : la hausse des taux obligataires mondiaux complique l’équation mauricienne
Par

Partager cet article
Éclairage
MPC : la hausse des taux obligataires mondiaux complique l’équation mauricienne
À l’approche de la prochaine réunion du Monetary Policy Committee (MPC), prévue le 11 novembre, la remontée des rendements obligataires aux États-Unis et en Europe pose la question du coût futur de la dette. À Maurice, où l’endettement public reste élevé, l’enjeu est de préserver la confiance des investisseurs sans renchérir excessivement le financement de l’économie, ni freiner l’investissement privé.
Les marchés obligataires envoient un signal que les gouvernements ne peuvent ignorer. Après plusieurs années de taux historiquement bas, les rendements des obligations d’État à dix ans ont fortement progressé sur plusieurs grandes places financières. La France a ainsi vu son taux à dix ans franchir le seuil de 5 % en octobre, un niveau inédit depuis 2002, tandis que le rendement du Treasury américain a dépassé 5 % avant de refluer. Cette évolution traduit les inquiétudes des investisseurs concernant l’inflation, les besoins de financement des États et la capacité des gouvernements à maîtriser leurs déficits.
Cette tendance internationale intervient à un moment important. Le MPC de la Banque de Maurice (BoM) se réunira dans deux semaines pour se prononcer sur le key rate, maintenu à 4,75 % lors de sa réunion du 12 août. Si les rendements obligataires à dix ans ne déterminent pas directement la décision de politique monétaire, leur évolution constitue un élément de contexte pour apprécier les conditions financières internationales, les pressions sur la roupie et les risques inflationnistes.
La question est donc double : jusqu’où la hausse des taux longs peut-elle renchérir le financement des États et des entreprises, et dans quelle mesure Maurice peut-elle se protéger de cette évolution alors que sa dette publique demeure élevée ?
Le rendement d’une obligation d’État à dix ans représente le taux auquel un gouvernement peut emprunter sur cette maturité dans les conditions du marché. Il dépend notamment des anticipations d’inflation, de l’évolution future des taux directeurs, de l’offre de titres publics et de la rémunération supplémentaire exigée par les investisseurs pour immobiliser leurs capitaux à long terme.
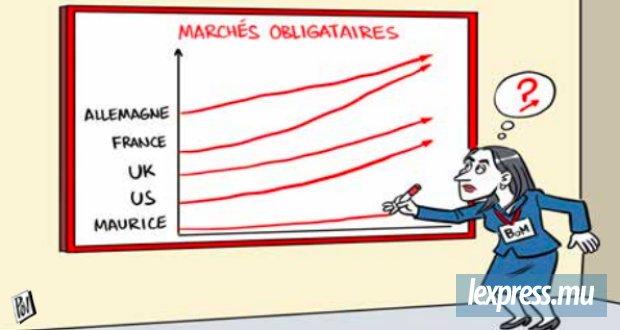
Selon le consultant en investissement Imrith Ramtohul, le rendement américain à dix ans est passé de 3,95 % à la fin de 2025 à environ 4,99 % hier. Sur la même période, le taux allemand est passé de 2,56 % à 3,35 %, celui du Royaume-Uni de 4,42 % à 5,34 % et celui de la France de 3,35 % à 4,96 %. À Maurice, le rendement indicatif est passé d’environ 5,4 % à 5,5 %.
Ces chiffres illustrent le renchérissement des financements à long terme, même si les taux ne sont pas directement comparables sans tenir compte des risques propres à chaque pays, de l’inflation, de la devise et de la liquidité des marchés. Le niveau du rendement mauricien ne signifie donc pas, à lui seul, que le pays présente davantage de risques que les économies avancées.
Les États-Unis occupent une place particulière dans ce mécanisme. Le Treasury à dix ans sert de référence mondiale pour de nombreux placements et financements. Lorsque son rendement augmente, les investisseurs peuvent réclamer une rémunération plus importante sur d’autres obligations, notamment celles des entreprises et des pays émergents, afin de compenser les risques supplémentaires qu’ils prennent.
Plusieurs facteurs expliquent cette remontée. Les inquiétudes concernant la persistance de l’inflation, notamment sous l’effet des prix de l’énergie, alimentent les anticipations de taux élevés plus longtemps. Les déficits budgétaires américains nécessitent également d’importantes émissions de titres. Enfin, les investisseurs demandent une prime de terme plus élevée pour supporter les incertitudes liées à l’inflation, à la politique budgétaire et à la conjoncture mondiale.
La situation française révèle une autre dimension du problème. La hausse de ses rendements est aussi liée aux interrogations sur les finances publiques et à l’incertitude politique. L’écart entre les taux français et allemands s’est ainsi creusé (1,61 %), signe que les investisseurs exigent une rémunération supplémentaire pour détenir de la dette française. La remontée des taux ne traduit donc pas partout les mêmes inquiétudes.
«Crise de confiance»
Bhavik Desai, General Manager d’Accresco, le pôle investissement d’Intercontinental Trust, invite à ne pas interpréter automatiquement la progression des rendements comme une crise de confiance envers les gouvernements. «Je serais prudent avant de parler d’une crise de confiance. Les investisseurs sont toujours disposés à prêter de l’argent aux gouvernements. Ils exigent simplement des taux d’intérêt plus élevés», souligne-t-il.
Cette distinction est importante. Un État peut continuer à accéder aux marchés tout en devant payer davantage pour financer ses dépenses et refinancer les emprunts arrivant à échéance. La difficulté apparaît lorsque cette augmentation du coût de la dette s’installe durablement et réduit progressivement les ressources disponibles pour les autres politiques publiques. Bhavik Desai rappelle que l’inflation, alimentée notamment par les tensions au Moyen-Orient et la hausse des prix de l’énergie, complique la tâche des banques centrales. Les investisseurs anticipent désormais que les taux d’intérêt pourraient rester élevés plus longtemps.
Les conséquences dépassent les finances publiques. Lorsque les rendements obligataires augmentent, les obligations déjà émises à taux fixe perdent généralement de leur valeur sur le marché secondaire. Les banques, les assureurs et les fonds de pension détenant ces titres peuvent ainsi enregistrer des moins-values, selon la composition de leurs portefeuilles et leur stratégie de gestion.
Les entreprises peuvent également être affectées. Les investisseurs qui disposent de titres souverains peuvent exiger des rendements supérieurs sur les obligations privées. Le financement des nouveaux projets devient alors plus coûteux. Les ménages peuvent, eux aussi, subir des conditions de crédit moins favorables, notamment pour l’immobilier.
Maurice, pas à l’abri
Le principal risque à Maurice tient à la combinaison d’un endettement public élevé et de besoins persistants de financement. Une augmentation durable du coût des emprunts peut alourdir progressivement la charge d’intérêts, à mesure que les titres existants arrivent à échéance et sont refinancés à des conditions moins favorables.
Bhavik Desai précise néanmoins que la transmission des mouvements internationaux au marché local n’est ni immédiate ni automatique. Environ quatre cinquièmes de la dette publique mauricienne sont libellés en roupies, tandis qu’une part importante est détenue par les banques locales, les fonds de pension et les compagnies d’assurance. Cette structure réduit l’exposition directe aux fluctuations des marchés obligataires américains et européens.
Elle ne constitue toutefois pas une protection absolue. Le coût des emprunts publics dépend également de la liquidité disponible dans le système bancaire, de la demande des investisseurs locaux, des coûts de financement des banques locales et de la politique monétaire de la BoM. Si les rendements exigés sur les nouvelles émissions mauriciennes augmentent, le gouvernement pourrait devoir consacrer progressivement davantage de recettes au service de la dette, d’autant que le General Manager d’Accresco situe la dette publique au-dessus de 85 % du PIB et les charges d’intérêts autour de 3 % du PIB. Dans ces conditions, une hausse durable du coût de financement réduirait davantage les marges de manœuvre budgétaires.
Une hausse des rendements étrangers peut également modifier les arbitrages des investisseurs internationaux et rendre certains placements extérieurs plus attractifs. La roupie pourrait alors subir des pressions, notamment si cette évolution s’accompagne d’une facture d’importation énergétique plus élevée. Une dépréciation n’est cependant pas inévitable : elle dépend aussi des recettes touristiques, des exportations, des investissements directs étrangers et des réserves de change.
Les entreprises endettées en devises étrangères, mais dont les revenus sont essentiellement en roupies, seraient particulièrement vulnérables à une éventuelle dépréciation. Le coût du remboursement de leurs emprunts augmenterait alors en monnaie locale.
MPC : Face à un environnement incertain
En maintenant le key rate à 4,75 % le 12 août, le MPC avait privilégié une approche prudente, afin de laisser les effets du relèvement de mai se transmettre à l’économie tout en continuant à surveiller l’inflation et la croissance. La hausse des rendements obligataires internationaux constitue un élément supplémentaire à suivre et à prendre en compte dans les réflexions, mais elle ne permet pas de préjuger de la décision du 11 novembre. Il importe toutefois de distinguer les rendements obligataires à dix ans et le key rate. Si la remontée des taux longs internationaux ne dicte pas la décision du MPC le 11 novembre, elle constitue un indicateur important de l’évolution des conditions de financement mondiales, susceptible d’influencer les coûts d’emprunt, les flux de capitaux et les pressions sur la roupie.
Publicité
Publicité
Les plus récents