Publicité
«Key Rate» à 5%
Le crédit va coûter plus cher aux ménages et aux entreprises
Par

Partager cet article
«Key Rate» à 5%
Le crédit va coûter plus cher aux ménages et aux entreprises
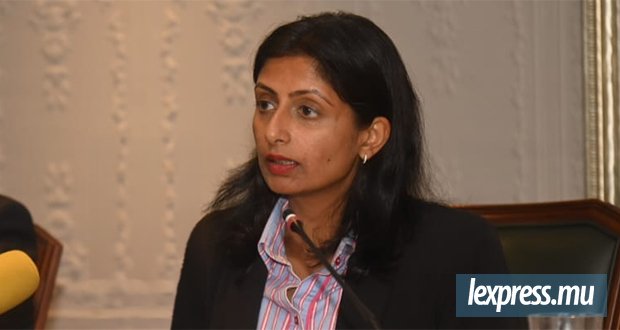
■ Priscilla Muthoora Thakoor, gouverneure de la BoM, hier, face à la presse pour annoncer la hausse du taux directeur. © Vashish Kiranchand Sookrah
La Banque de Maurice (BoM) durcit sa politique monétaire face à la menace inflationniste. Le Monetary Policy Committee (MPC) a décidé à l’unanimité hier de relever le taux directeur de 25 points de base, de 4,75% à 5%. Une décision qui risque de se répercuter sur les mensualités des emprunteurs, notamment ceux ayant contracté des prêts personnels et immobiliers, ainsi que sur le coût de financement des entreprises. Pour la Banque centrale, il fallait agir maintenant afin d’éviter que l’inflation ne s’installe durablement au-dessus de 5 %.
• «Éviter le risque de voir l’inflation s’installer durablement à des niveaux supérieurs…», justifie la gouverneure de la Banque de Maurice
Le signal envoyé par la Banque de Maurice est sans ambiguïté : la lutte contre l’inflation reprend le dessus, même si cette décision risque de rendre le crédit plus coûteux pour les ménages et les entreprises. Cette hausse de 25 points de base du Key Rate est la deuxième de même ampleur cette année, après celle de mai dernier, le portant de 4,5% à 4,75%.
Pourquoi une nouvelle hausse alors que la croissance économique demeure fragile? La principale raison avancée par la gouverneure, Priscilla Muthoora Thakoor hier face à la presse est le risque de voir l’inflation s’installer durablement à des niveaux supérieurs à la limite de 5 % de sa fourchette cible. Les chiffres témoignent d’une accélération des prix : l’inflation en glissement annuel (year-on-year) est passée de 4,4 % en juillet à 6,4 % en octobre. Selon la mesure basée sur la moyenne des prix sur douze mois, elle a également progressé, de 4 % à 4,3 % sur la même période.
Surtout, la hausse des prix ne concerne plus seulement quelques produits. En octobre, 47 % des articles composant le panier de consommation affichaient une augmentation supérieure à 5 %, contre 33 % en janvier. Parallèlement, la proportion des produits dont les prix étaient en baisse est passée de 23 % à 12 %. Cette généralisation des hausses constitue une source d’inquiétude pour la Banque centrale.
La gouverneure de la Banque de Maurice et les membres du MPC ont estimé qu’il était préférable d’intervenir rapidement plutôt que de laisser les tensions inflationnistes s’aggraver. «Le comité considère qu’une réaction tardive aurait des conséquences encore plus lourdes sur le pouvoir d’achat des ménages, les activités des entreprises et les perspectives de croissance», estime la patronne de la BoM. Et d’ajouter que les anticipations d’inflation renforcent cette préoccupation : les personnes interrogées dans le cadre de l’enquête de septembre anticipent une inflation de 4,9 % dans un an et de 5 % sur cinq ans.
Budget mensuel sous pression
Pour les ménages, cette décision pourrait se traduire par une augmentation du coût des emprunts. Les personnes ayant contracté des prêts personnels, des crédits immobiliers ou des financements à taux variable pourraient voir leurs mensualités augmenter si les banques répercutent la hausse du taux directeur sur leurs conditions de prêt.
Un prêt personnel contracté pour financer l’achat d’une voiture, des travaux ou des dépenses familiales pourrait ainsi peser davantage sur le budget mensuel. Pour les familles déjà confrontées à la hausse du coût de la vie, cette perspective constitue une pression supplémentaire. Il faudra toutefois tenir compte des conditions propres à chaque contrat: tous les emprunts existants ne sont pas automatiquement concernés, notamment lorsque le taux est fixe.
Les entreprises ne seront pas épargnées. Celles qui ont recours aux découverts bancaires, aux lignes de crédit ou aux emprunts pour financer leurs investissements et leur fonctionnement pourraient également supporter des charges financières plus importantes. Les sociétés fortement endettées seront particulièrement exposées si leurs financements sont assortis de taux variables ou doivent être renouvelés à des conditions moins avantageuses. Le renchérissement du crédit pourrait aussi conduire certaines entreprises à reporter leurs projets d’investissement.
La Banque centrale reconnaît cet effet sur les emprunteurs, mais estime que la stabilité des prix doit primer afin d’éviter une détérioration plus importante du pouvoir d’achat et de l’environnement économique.
Les projections de la BoM expliquent cette volonté d’agir. L’institution prévoit une inflation de 4,7 % en décembre 2026, puis de 5,5 % en décembre 2027. Autrement dit, sans amélioration de la situation, la hausse des prix pourrait rester au-dessus de la limite supérieure de sa fourchette cible l’année prochaine.
Perspectives de croissance
Sur le front de la croissance, les perspectives demeurent plus modestes. La Banque centrale table sur une progression du PIB de 3 % en 2026 et de 3,2 % en 2027. L’activité économique a certes progressé de 3% au deuxième trimestre 2026, contre 1,7% au premier trimestre, mais cette amélioration reste inégale. Le tourisme et les services financiers soutiennent l’activité, tandis que la construction et l’industrie manufacturière affichent davantage de difficultés.
La Banque de Maurice doit donc trouver un équilibre délicat : freiner l’inflation sans étouffer la croissance. Elle estime toutefois qu’une hausse des taux aujourd’hui est préférable à une inflation durablement élevée demain. Le MPC se dit prêt à intervenir de nouveau, même entre deux réunions régulières, si l’évolution de la situation économique le justifie.
Publicité
Publicité
Les plus récents