Publicité
Éclairage
Key rate à 5 % : la hausse qui interpelle les économistes
Par

Partager cet article
Éclairage
Key rate à 5 % : la hausse qui interpelle les économistes
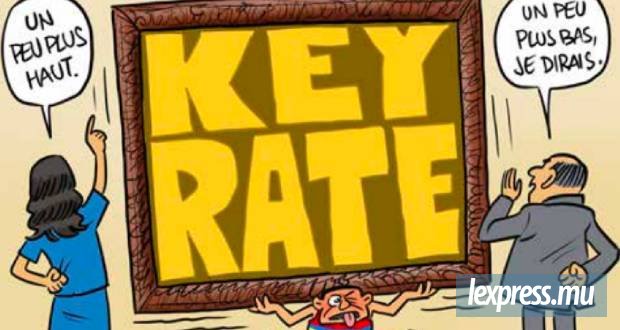
En relevant son taux directeur à 5 %, le Monetary Policy Committee (MPC) entend empêcher l’inflation de s’installer durablement au-dessus de sa fourchette cible (2-5%). Une décision, défendue au nom de la stabilité des prix et de la protection du pouvoir d’achat, qui soulève une question fondamentale : un instrument destiné à modérer la demande intérieure constitue-t-il le bon remède face à une inflation largement alimentée par des facteurs externes ?
Pour l’ancien gouverneur de la Banque de Maurice (BoM), Rama Sithanen, le risque est de pénaliser davantage une économie déjà confrontée au ralentissement de l’investissement et des exportations. D’autres observateurs estiment toutefois que son analyse sous-estime les pressions exercées sur la roupie et les limites d’un diagnostic reposant essentiellement sur l’inflation importée.
Le relèvement du Key Rate remet au premier plan le dilemme auquel est confrontée la BoM: combattre l’inflation sans compromettre davantage une croissance économique qui reste modeste. La gouverneure, Priscilla Muthoora Thakoor, explique que le choix a été dicté avant tout par le risque de voir les tensions inflationnistes s’installer au-delà de la limite supérieure de la fourchette cible. Le MPC a estimé qu’une intervention préventive était préférable à un ajustement tardif, qui pourrait avoir des conséquences plus lourdes sur le pouvoir d’achat des ménages, les entreprises et, à terme, les perspectives de croissance.
La gouverneure reconnaît que des taux d’intérêt plus élevés pèseront sur les emprunteurs. Mais, selon elle, préserver la stabilité des prix demeure essentiel, notamment pour éviter que les anticipations inflationnistes ne se désancrent. C’est précisément sur la nature de l’inflation et sur l’efficacité de l’instrument choisi que porte la controverse.
L’inflation à deux visages
Dans son analyse publiée dans l’express le 16 novembre, Rama Sithanen conteste la pertinence d’une hausse du taux directeur dans le contexte actuel. Son argument central repose sur la distinction entre l’inflation par la demande et l’inflation par les coûts. Lorsque les prix augmentent sous l’effet du renchérissement du pétrole, des produits alimentaires, du transport ou des biens importés, le relèvement des taux ne fait pas baisser les cours internationaux, ne réduit pas les coûts du fret et ne rétablit pas les chaînes d’approvisionnement perturbées.
Autrement dit, si les pressions inflationnistes proviennent essentiellement de l’extérieur, la Banque centrale risque de s’attaquer aux conséquences plutôt qu’aux causes. Une hausse du Key Rate peut freiner le crédit, la consommation et l’investissement domestiques, mais elle ne peut ni augmenter l’offre mondiale de produits alimentaires ni faire baisser les prix de l’énergie. Le danger, estime Rama Sithanen, est donc d’utiliser un instrument de régulation de la demande pour traiter un choc qui trouve principalement son origine du côté de l’offre.
Son inquiétude s’appuie également sur l’évolution de plusieurs indicateurs économiques. La croissance a ralenti, l’investissement a perdu du poids dans le PIB et l’investissement privé devrait se contracter en termes réels en 2026. Les exportations de biens devraient, elles aussi, reculer de 2,3 %, après une baisse en 2025, tandis que la progression des exportations de services ralentit. Les entreprises tournées vers les marchés extérieurs évoluent ainsi dans un environnement moins favorable, marqué par une demande internationale incertaine et des coûts de production élevés.
Cette situation rend l’arbitrage monétaire particulièrement délicat. Les ménages subissent déjà l’érosion de leur pouvoir d’achat et doivent consacrer une part plus importante de leurs revenus aux dépenses courantes. Une augmentation des taux peut parallèlement alourdir les remboursements des prêts immobiliers et des crédits à la consommation. Pour les entreprises, notamment les PME, le renchérissement du financement pèse sur la trésorerie, le fonds de roulement et la rentabilité des nouveaux investissements. Celles qui doivent déjà absorber la hausse des coûts des intrants importés, de l’énergie et du transport disposent de marges de manœuvre limitées.
À ces difficultés s’ajoute le calendrier de la consolidation budgétaire. Les mesures touchant les pensions, les prestations sociales, la fiscalité des ménages et des entreprises, ainsi que l’abaissement du seuil d’assujettissement à la TVA pour les PME, peuvent également peser sur la consommation et l’activité. Si le resserrement budgétaire réduit déjà les revenus disponibles et freine certains investissements, une hausse supplémentaire du coût du crédit pourrait, selon l’ancien gouverneur de la BoM, accentuer le ralentissement.
Pour autant, selon les économistes, réduire le débat à une opposition entre inflation importée et hausse des taux serait incomplet. L’évolution du taux de change constitue un autre canal de transmission des tensions internationales vers les prix domestiques. Dans une économie fortement dépendante des importations, la dépréciation de la roupie renchérit les biens achetés à l’étranger, même lorsque leurs prix en devises restent inchangés.
La politique monétaire peut donc avoir un effet indirect sur l’inflation importée, à travers son influence potentielle sur l’attractivité de la monnaie locale et les arbitrages entre placements en roupies et en devises.
C’est l’un des angles que les critiques adressées à l’analyse de Rama Sithanen mettent en évidence. Dans un contexte où le différentiel de taux entre la roupie et le dollar se réduit et où un nouveau relèvement des taux américains est anticipé , le maintien d’un écart de rémunération suffisamment attractif peut contribuer à limiter les pressions sur la monnaie locale. Une hausse du taux directeur ne garantit évidemment pas une appréciation de la roupie : les mouvements de capitaux dépendent aussi de la confiance, des perspectives économiques et des conditions de liquidité. Mais ignorer le canal du taux de change reviendrait à ne considérer qu’une partie du problème.
L’effet sur la politique monétaire
La situation des différents secteurs économiques appelle également une lecture plus nuancée. Le ralentissement n’est pas uniforme. Les perspectives pour 2026 font état d’une progression de 4,8 % dans les services financiers, de 5 % dans les technologies de l’information et de la communication, de 4,2 % dans l’agriculture et la pêche, et de 3,2 % dans le commerce de gros et de détail. Le tourisme devrait, de son côté, enregistrer une année record en termes de recettes. À l’inverse, la croissance du secteur manufacturier est prévue à 1,4 %, tandis que la construction reste affectée par le ralentissement des projets publics dans le contexte de l’assainissement des finances publiques.
Ces disparités ne signifient pas que l’économie ne connaît pas de fragilités. Elles montrent toutefois que le diagnostic ne peut reposer uniquement sur une appréciation globale de la croissance. La pénurie de main-d’œuvre, notamment, constitue un paradoxe dans un contexte où certains secteurs continuent de se développer. Les difficultés sont aussi structurelles: productivité, disponibilité des compétences, compétitivité, dépendance aux importations et capacité à attirer de nouveaux investissements productifs.
Un autre point de divergence concerne la nature du resserrement monétaire. Dans une opinion intitulée «L’analyse partiale d’un ex-gouverneur de la Banque de Maurice» (lire ci-dessous), Le Philonomiste estime que les trois hausses du taux directeur intervenues depuis février 2025 relèvent davantage d’une normalisation après quatorze années de politique monétaire accommodante que d’un véritable resserrement. Il soutient également que le niveau du taux doit être apprécié en termes réels, c’est-à-dire après déduction de l’inflation. Cette lecture relativise l’ampleur du mouvement, mais ne répond pas entièrement à la question de ses effets sur les emprunteurs et sur l’investissement.
Le débat porte également sur la transmission de la politique monétaire. Une hausse du Key Rate ne se répercute pas mécaniquement et uniformément sur l’ensemble des taux pratiqués dans l’économie. L’ampleur de son effet dépend notamment des conditions de liquidité, du fonctionnement du marché interbancaire et de la réaction des banques commerciales. Dans ses commentaires (lire ci-dessous), l’économiste Sameer Sharma met précisément en cause ce mécanisme. Il estime que l’excès de liquidité et l’écart entre le taux directeur et le taux interbancaire au jour le jour affaiblissent la transmission de la décision du MPC. Selon lui, une hausse de 25 points de base risque ainsi de produire un signal plus important que son effet réel sur les conditions monétaires.
Sameer Sharma soulève également la question de la communication de la Banque centrale. Il relève les révisions successives des prévisions d’inflation pour 2026 et estime que la présentation de l’inflation en moyenne mobile sur douze mois ne donne pas suffisamment de visibilité sur l’accélération récente des prix. Il critique enfin l’absence, selon lui, d’une évaluation suffisamment détaillée de l’effet cumulé du resserrement monétaire et de la consolidation budgétaire.
Ces interrogations renvoient à un enjeu essentiel : la crédibilité d’une banque centrale dépend autant de la cohérence de ses décisions que de la transparence de ses analyses et de sa capacité à expliquer les risques auxquels elle entend répondre.
La Banque de Maurice doit donc arbitrer entre deux risques. Le premier serait de laisser les tensions inflationnistes se diffuser dans l’économie, de nourrir les anticipations de hausse des prix et d’accentuer la pression sur la roupie. Le second serait de durcir les conditions financières au moment où l’investissement, les exportations et plusieurs activités productives montrent déjà des signes de faiblesse. Le choix n’est pas simplement entre inflation et croissance : il s’agit de déterminer si le coût économique d’une intervention monétaire est proportionné au résultat attendu.
La politique monétaire ne peut, à elle seule, résoudre les faiblesses structurelles de l’économie mauricienne. Elle ne peut remplacer une stratégie de diversification des exportations, une politique d’investissement dans l’eau et l’énergie, ni les réformes nécessaires pour améliorer la productivité et la compétitivité. Mais elle ne peut pas non plus ignorer les effets du taux de change et le risque que des tensions initialement importées finissent par s’inscrire durablement dans les prix domestiques.
La question qui demeure est celle de la juste mesure : jusqu’où la Banque de Maurice peut-elle relever ses taux sans affaiblir davantage une économie dont elle cherche précisément à préserver les perspectives de croissance ?
Publicité
Publicité
Les plus récents