Publicité
Services financiers
Fiscalité : les opérateurs réclament des incitations et davantage de prévisibilité
Par

Partager cet article
Services financiers
Fiscalité : les opérateurs réclament des incitations et davantage de prévisibilité
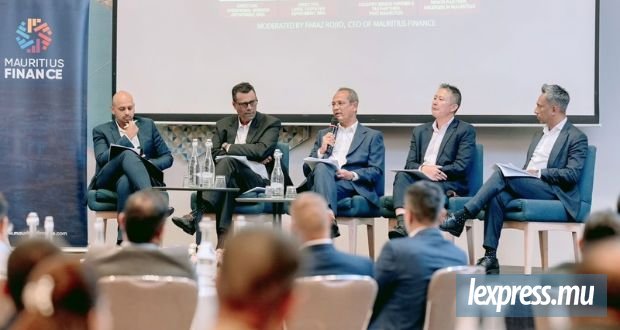
Une «panel discussion on tax matters» organisée par Mauritius Finance et à laquelle participait la MRA.
La compétitivité du centre financier international mauricien et la sécurité juridique des opérateurs étaient au cœur d’une rencontre organisée par Mauritius Finance à l’hôtel Hennessy Park, à Ébène, le 8 octobre. Cette panel discussion on tax matters, à laquelle participait la Mauritius Revenue Authority (MRA), a abordé plusieurs enjeux, dont la Qualified Domestic Minimum Top-up Tax (QDMTT), la responsabilité fiscale des administrateurs, les Compliance Agreements, les prix de transfert et le Corporate Climate Responsibility (CCR) Levy.
Concernant la QDMTT, dispositif d’imposition minimale complémentaire applicable aux grands groupes concernés, Faisal Oozeerally, directeur du Large Taxpayer Department de la MRA, a rappelé les mécanismes de simplification et les exclusions liées à la substance prévus par le cadre international. Les discussions ont toutefois souligné les difficultés pratiques de calcul et d’application ainsi que la nécessité de clarifier les modalités des incitations liées à l’emploi et aux actifs tangibles.
Pour Anthony Leung Shing, membre du conseil d’administration de Mauritius Finance et Country Senior Partner et Tax Partner chez PwC Mauritius, l’enjeu porte désormais sur le calendrier d’application. «Se conformer aux standards de l’Organisation de coopération et de développement économiques est la bonne direction. La question que nous devons cependant nous poser est celle du timing, car celui-ci a un impact sur notre compétitivité», a-t-il prévenu, rappelant que des marchés importants pour Maurice, dont les États-Unis, l’Inde et la Chine, n’ont pas adopté le dispositif dans les mêmes conditions.
Alors que Maurice s’est engagée dans cette voie, Anthony Leung Shing estime nécessaire d’en atténuer les conséquences économiques. «Des mesures incitatives doivent clairement faire partie de la réflexion», a-t-il plaidé. Fazeel Soyfoo, Senior Partner chez Andersen Mauritius, a également insisté sur la nécessité de rendre le calcul du QDMTT plus lisible afin que les entreprises puissent anticiper leurs obligations et leurs coûts.
Clarifier la responsabilité des administrateurs
La définition de Principal Officer dans l’Income Tax Act suscite également des interrogations, en particulier chez les management companies agissant comme Company Secretary de Global Business Companies. Les professionnels s’inquiètent du risque que ces prestataires soient tenus responsables d’impôts impayés par les sociétés qu’ils représentent. Fazeel Soyfoo a appelé à clarifier la portée de la loi, surtout pour distinguer les personnes exerçant réellement des fonctions de gestion de celles intervenant principalement dans la gouvernance.
Mahmad Noor Oozeer, directeur de l’Operational Services Department de la MRA, a souligné l’importance des reasonable steps, soit les mesures raisonnables attendues des personnes concernées pour assurer le respect des obligations fiscales. Il a également rappelé que les conseils d’administration doivent veiller au paiement des impôts des sociétés, conformément à leurs responsabilités légales.
Les Compliance Agreements ont constitué un autre point de discussion. Selon Mahmad Noor Oozeer, ces accords permettent de mettre un terme aux différends en établissant une position commune entre l’administration et le contribuable. Anthony Leung Shing a toutefois souligné que le contribuable renonce à son droit d’objection et qu’il convient donc de s’assurer que les avantages soient équilibrés pour les deux parties.
En matière de prix de transfert, les professionnels ont évoqué des régimes de safe harbour, des procédures accélérées d’accords préalables en matière de prix de transfert (APA) et des exigences documentaires proportionnées, afin de limiter les coûts de conformité et d’améliorer la prévisibilité.
Le CCR Levy a également été critiqué. Fazeel Soyfoo estime que cette taxe représente une charge importante pour les entreprises et pourrait peser sur la compétitivité de Maurice.
Faraz Rojid, Chief Executive Officer de Mauritius Finance, a plaidé pour la reprise des échanges trimestriels entre le secteur financier et la MRA. L’objectif est de transformer le dialogue en solutions concrètes, en conciliant conformité fiscale, prévisibilité et attractivité du centre financier mauricien.
Publicité
Publicité
Les plus récents