
Publicité
Mo Kiltir
Artistes indépendants : Trouver leur place sur les plateformes
Par
Partager cet article
Mo Kiltir
Artistes indépendants : Trouver leur place sur les plateformes
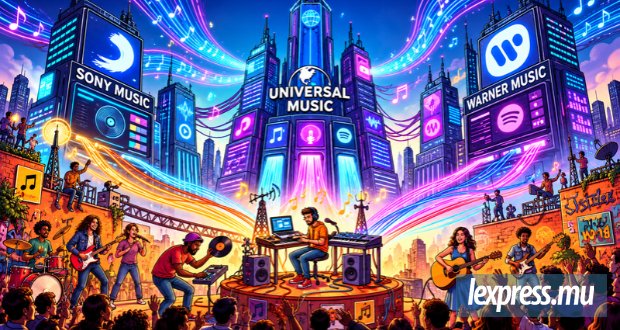
Illustration IA.
Dans une configuration où l’industrie mondiale est contrôlée par trois groupes, surtout dans le domaine des plateformes de streaming, le marché musical est aujourd’hui sous l’emprise de Sony Music, Universal Music et Warner Music. Dans cet oligopole, les artistes indépendants doivent être créatifs et proactifs pour trouver leur place.
En 2026, trois groupes contrôlent environ 65 à 70 % du marché mondial de la musique enregistrée. Et leur emprise ne fait que croître, au-delà des labels, sur toute la chaîne de valeur : distribution, édition et technologie. Universal Music Group (UMG), le géant qui avale tout. UMG est le plus gros groupe musical du monde, coté à la Bourse d’Amsterdam. Ses principales acquisitions et activités sont : Republic Records, Def Jam, Island Records et Mercury Records, au sein de Republic Corps ; Interscope, Geffen, A&M, Capitol, Blue Note et Motown, au sein d’Interscope Capitol Labels Group ; Virgin Music Group, bras de distribution indépendante d’UMG ; CD Baby, FUGA et Songtrust, acquis via Downtown.
Sony Music Entertainment est une filiale de Sony Group Corporation (Japon). C’est le deuxième plus gros groupe, mais le premier éditeur mondial via Sony Music Publishing (ex-Sony/ATV). Son portefeuille de labels comprend Columbia, RCA, Epic, Arista, Legacy, Alamo, Sony Masterworks, Sony Classical et Sony Music Nashville. Côté distribution, Sony Music possède The Orchard, un important distributeur de musique indépendante, et AWAL, racheté à Kobalt en 2021, une opération autorisée par la Competition and Markets Authority en 2022.
Warner Music Group est la machine de guerre de Blavatnik. Warner Music Group est contrôlé par Access Industries, le conglomérat de Len Blavatnik, qui détient 72 % du capital et 98 % des droits de vote. C’est le plus petit des Big 3, mais le plus agile. Warner Music possède Atlantic Music Group (Elliot Grainge) : Atlantic, 300, Elektra, 10K Projects, Fueled by Ramen, Roadrunner et Warner Records ; son portefeuille comprend également Reprise, Nonesuch, Sire, Parlophone, FFRR, Erato et Warner Classics. Le groupe possède aussi ADA (Alternative Distribution Alliance) et Warner Chappell Music, qui gère notamment des droits sur des œuvres de David Bowie.
Distribution
La majorité des distributeurs «indépendants» appartiennent désormais à une major ou à un fonds d’investissement. Pour les artistes et labels indépendants, la leçon est claire : l’indépendance se construit activement. Elle ne vient pas du simple fait d’utiliser un distributeur DIY, puisque la plupart appartiennent désormais aux majors. Elle vient d’une structure solide (label, société, organismes), de la maîtrise de ses droits (masters, édition) et d’une diversification des revenus. CD Baby était le symbole de la distribution indépendante. Des centaines de milliers d’artistes l’utilisaient précisément pour rester en dehors du système des majors. Ils sont désormais distribués par UMG.
Les critiques pointent le risque qu’UMG gagne un contrôle excessif sur la technologie, les standards et la chaîne d’approvisionnement de toute l’industrie. D’autres relativisent : Virgin Music Group opère avec une certaine autonomie, et les artistes CD Baby ne signent pas avec une major, ils utilisent un service de distribution.
Streaming à deux vitesses
Un rapport d’IMPALA (Independent Music Companies Association) alerte sur l’émergence d’un marché du streaming musical à deux vitesses et dénonce une menace sur la diversité musicale et l’équité entre artistes en raison de la concentration du marché et de pratiques de distribution jugées opaques. IMPALA, qui fédère les labels indépendants européens, a publié en 2025 ce rapport sur l’évolution du marché du streaming musical, intitulé «Lutter contre l’émergence d’un marché de la musique en continu à deux vitesses».
Le premier rapport de la série examinait le marketing hors plateforme : stratégie sur les réseaux sociaux, publicité payante, création de contenu, constitution de listes d’e-mails et développement d’audience en dehors des environnements de streaming. Il détaillait comment les labels indépendants peuvent établir des relations directes avec les fans, collecter des données et créer un engagement qui se développe au fil du temps, même dans les limites de l’économie actuelle du streaming.
Un deuxième rapport, sorti en 2026, se tourne vers les plateformes elles-mêmes, en analysant les algorithmes, les différences entre les marchés géographiques, les taux de pénétration et les outils natifs à la disposition des labels et des artistes. Il est conçu pour aider les entreprises musicales indépendantes à mieux naviguer dans les dynamiques internes des services de streaming.
Regard vers l’avenir
Les rapports formulent des propositions concrètes d’amélioration basées sur les objectifs d’IMPALA et identifient cinq domaines critiques nécessitant une attention immédiate. Lutter contre la dilution causée par l’intelligence artificielle et la fraude au streaming via la collaboration intersectorielle et la régulation. Réformer les modèles de répartition des redevances afin de garantir un accès équitable à tous les participants du marché et d’ajuster les tarifs d’abonnement à l’inflation. Renforcer la transparence dans les pratiques des Digital Service Providers, en particulier concernant les outils de promotion payants et la démonétisation des contenus.
Restreindre et inverser la consolidation du marché pour préserver une diversité concurrentielle. Intégrer des consultations et des évaluations d’impact à tout changement futur du secteur afin d’éviter des conséquences involontaires. Afin d’éviter un avenir où la production culturelle serait dictée uniquement par le pouvoir économique, ce rapport appelle les services numériques, les ayants droit, les régulateurs et les décideurs politiques à assumer collectivement la responsabilité de garantir un écosystème de streaming propice à l’innovation, à l’inclusivité et à une croissance durable.
*****
Rachat : Catalogues iconiques
Les rachats de catalogues sont devenus le segment le plus spectaculaire de l’industrie musicale. En 2021, on estime que plus de 12 milliards de dollars ont été dépensés uniquement pour des acquisitions de droits musicaux. Pourquoi ces montants ? Les catalogues de superstars sont traités comme des actifs financiers comparables à l’immobilier. Les revenus issus du streaming sont prévisibles, récurrents et en croissance. Un catalogue bien exploité peut générer un rendement de 8 à 12 % par an, mieux que beaucoup d’investissements traditionnels. Universal Music Publishing Group acquiert le catalogue de Sting en février 2022 pour un montant de 360 millions de dollars. En 2021, Paul Simon, du duo Simon & Garfunkel, vend l’intégralité de son catalogue à Sony Music Publishing pour 250 millions de dollars. En décembre 2020, Bob Dylan vend l’intégralité de son catalogue à Universal Music Publishing Group pour un montant compris entre 375 et 400 millions de dollars. En 2024, Sony Music a renforcé sa position en rachetant la moitié du catalogue de Michael Jackson pour 625 millions de dollars. La même année, Sony Music a réalisé l’acquisition la plus importante de l’histoire de l’industrie musicale en rachetant le catalogue de «Queen» pour 1,27 milliard de dollars.
Publicité
Publicité
Les plus récents


