Publicité
Questions à...
Sameer Sharma : «Cette hausse de 25 points est purement symbolique»
Par

Partager cet article
Questions à...
Sameer Sharma : «Cette hausse de 25 points est purement symbolique»
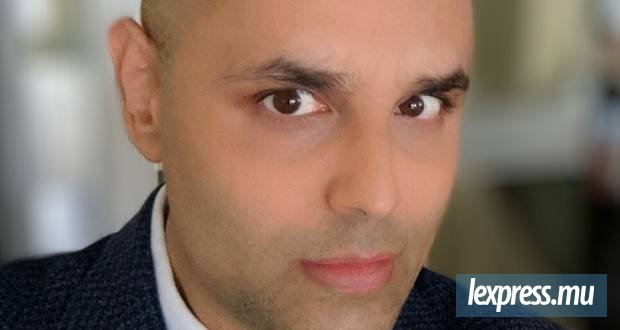
Sameer Sharma, économiste.
Souscrivez-vous à l’analyse de Rama Sithanen selon laquelle la hausse du «Key Rate» à 5 % utilise un outil de demande contre une inflation importée ? Ce resserrement contiendra-t-il les prix ?
Rama Sithanen pose un diagnostic conjoncturel juste : il est délicat de répondre à un choc d’offre externe en freinant la demande intérieure. Mais comme dans la majorité des débats locaux, cette analyse suppose à tort que la transmission monétaire fonctionne. En théorie, relever le Key Rate soutient la roupie et freine l’inflation importée en rendant l’épargne locale plus rémunératrice que les placements en devises. ÀMaurice, ce canal est grippé : la Banque de Maurice (BoM) n’absorbe pas suffisamment l’excès de liquidité accumulé – la masse monétaire ayant crû bien plus vite que le PIB nominal – si bien que le taux interbancaire au jour le jour est tombé à 3,98 % contre un Key Rate à 5 %. Avec des taux réels négatifs sur la quasi-totalité de la courbe des rendements face à une inflation de 6,4 % sur un an, cette hausse n’a rien de restrictif. Compte tenu de la faible crédibilité et d’une transmission défaillante, il faudrait un relèvement massif des taux pour obtenir ne serait-ce qu’une faible réaction sur l’inflation – ce qui ferait s’effondrer l’économie. Cette hausse de 25 points est donc purement symbolique.
Le MPC a-t-il bien évalué l’arbitrage entre maîtrise de l’inflation et préservation de la croissance face aux effets cumulés de la consolidation budgétaire et du recul de l’investissement ?
Non, car les travaux du Monetary Policy Committee souffrent d’un déficit de crédibilité, de communication et de rigueur prévisionnelle – des faiblesses également relevées par le Fonds monétaire international. Ses prévisions d’inflation pour 2026 ont erré de 3,6 % en février à 5,5 % en mai, puis 5 % en août et 4,7 % en novembre, tout en admettant que la cible (2 %–5 %) sera dépassée fin 2027 à 5,5 %. Continuer de communiquer sur une moyenne mobile sur douze mois (4,3 %) plutôt que sur l’inflation en glissement annuel (6,4 %) masque l’accélération des prix et échoue à ancrer les anticipations. Sans analyse de scénarios ni chiffrage de l’impact cumulé du resserrement budgétaire, cette hausse pénalise asymétriquement les emprunteurs via le Prime Lending Rate (autour de 7 %), tandis que l’épargne ordinaire stagne à 3,35 %.
En privilégiant le resserrement monétaire face à des contraintes structurelles (eau, énergie, compétitivité), la BoM ne risque-t-elle pas de freiner l’activité sans traiter les causes profondes ? Où placer la limite ?
Le débat sur le taux directeur est secondaire tant que nos marchés ne sont pas réparés. Prétendre attirer des capitaux par un léger différentiel de taux est illusoire dans un marché obligataire trop petit, fragmenté, déconnecté d’Euroclear et offrant des rendements réels négatifs. Sur le marché des changes – véritable baromètre de la crédibilité –, la pénurie et le backlog de 500 millions de dollars ne viennent pas d’opérateurs qui «ne jouent pas le jeu», mais d’une loi économique élémentaire : un cours officiel fixé artificiellement à Rs 47, en dessous d’un équilibre que le marché offshore situe près de Rs 50, empêche l’offre de rencontrer la demande. Avant de jouer avec les taux, l’État et la BoM doivent «connecter les tuyaux»: ouvrir l’économie à la concurrence pour créer des projets viables, éponger l’excès de liquidité, moderniser les marchés financiers et laisser un fixing refléter l’équilibre réel.
Publicité
Publicité
Les plus récents