Publicité
Éclairage
«Key Rate» : Le rodéo monétaire du Monetary Policy Committee
Par

Partager cet article
Éclairage
«Key Rate» : Le rodéo monétaire du Monetary Policy Committee
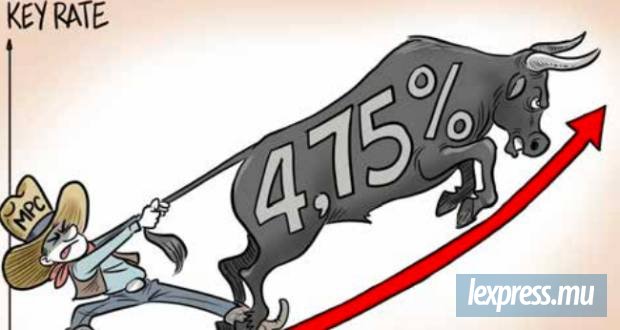
À l’approche de sa dernière réunion de l’année, prévue ce matin, le Monetary Policy Committee (MPC) de la Banque de Maurice sera appelé à trancher entre deux impératifs contradictoires : contenir les pressions inflationnistes, alimentées notamment par la crise géopolitique au Moyen-Orient, et éviter de fragiliser davantage une économie dont la croissance reste modérée. Le maintien du taux directeur à 4,75 % apparaît comme une option, mais une légère hausse de 25 points de base ne peut être totalement écartée.
Depuis sa dernière décision, le 12 août, qui a vu le maintien du Key Rate à 4,75 %, l’environnement économique international s’est considérablement compliqué. Les tensions géopolitiques au Moyen-Orient, la flambée des cours énergétiques, les perturbations des routes maritimes et la remontée des coûts du transport maritime entretiennent les risques inflationnistes. Dans le même temps, les perspectives de croissance demeurent incertaines, aussi bien à l’échelle mondiale que sur le marché intérieur.
La Banque de Maurice se trouve ainsi face à un exercice d’équilibriste. Relever le taux directeur permettrait de signaler sa détermination à combattre l’inflation et de prévenir une éventuelle propagation des hausses de prix. Mais une telle décision renchérirait le coût du crédit, à un moment où l’investissement privé peine à retrouver son dynamisme. À l’inverse, maintenir le taux inchangé préserverait les conditions de financement de l’économie, mais laisserait planer le risque que les pressions sur les prix s’installent durablement.
La guerre entre les États-Unis et l’Iran, les risques de perturbation du trafic dans le détroit d’Ormuz et les incertitudes entourant l’approvisionnement énergétique mondial constituent autant de menaces pour les économies importatrices de pétrole. Pour Maurice, dont la dépendance aux importations est structurelle, une nouvelle hausse des cours du brut se répercuterait sur les prix des carburants, les coûts de production, le transport et, indirectement, sur ceux de nombreux biens de consommation.
Le Fonds monétaire international (FMI), dans ses Perspectives de l’économie mondiale d’octobre 2026, prévoit une croissance mondiale de 3,1 % cette année, avant une amélioration à 3,4 % en 2027. L’inflation mondiale devrait, pour sa part, atteindre 4,7 % en 2026, avant de refluer à 4,1 % l’année prochaine. Le FMI souligne toutefois les risques liés à l’escalade des conflits, aux tensions commerciales et à une éventuelle correction des anticipations entourant les investissements dans l’intelligence artificielle.
Entre prudence et resserrement
Les décisions récentes des principales banques centrales illustrent la difficulté de cet arbitrage. La Banque d’Angleterre a ainsi relevé son Bank Rate de 25 points de base, à 4 %, à l’issue de sa réunion du 4 novembre. Cette décision intervient alors que l’inflation britannique a atteint 3,5 % en septembre. L’institution anticipe désormais une inflation proche de 5 % vers le milieu de l’année prochaine, sous l’effet de la hausse des prix énergétiques.
À l’opposé, la Banque centrale européenne (BCE) a choisi de maintenir ses trois taux directeurs inchangés lors de sa réunion du 29 octobre. Son taux de dépôt demeure à 2,5 %, celui des opérations principales de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,9 %. La BCE estime que la hausse des prix de l’énergie comporte des risques à la hausse pour l’inflation, mais également à la baisse pour la croissance.
Elle entend donc poursuivre une approche fondée sur les données économiques et les décisions prises réunion après réunion. En revanche, la Réserve fédérale américaine (Fed) a choisi de maintenir ses taux inchangés dans une fourchette comprise entre 3,75 et 4 lors de sa réunion du 28 octobre. Ces exemples montrent qu’il n’existe pas de réponse uniforme au choc énergétique. La Banque d’Angleterre a jugé nécessaire de resserrer davantage sa politique monétaire face à la persistance des risques inflationnistes, tandis que la BCE a préféré attendre de mesurer les effets de la crise sur les prix et l’activité. En attendant la Fed qui pourrait, selon certains analystes, voir ses taux augmenter de 25 points de base le mois prochain.
Pour le MPC, ces décisions constituent des références, mais non des modèles à reproduire. La situation de Maurice, notamment sa forte dépendance aux importations et la structure de son économie, appelle une appréciation spécifique.
Secteurs sous pression
Sur le front intérieur, les dernières estimations de Statistics Mauritius situent la croissance du PIB à 3 % en 2026, contre 3,5 % en 2025. Cette projection, publiée en septembre, est légèrement supérieure aux 2,8 % retenus par la Banque de Maurice dans ses dernières prévisions d’août. Elle n’en traduit pas moins un ralentissement de l’activité.
Plusieurs secteurs importants affichent des perspectives moins favorables. La construction devrait progresser de seulement 0,9 % cette année, après une contraction de 2,1 % en 2025. Le textile devrait, lui, enregistrer une nouvelle baisse de 2,5 %, après un recul de 1,9 % l’année dernière. Le commerce de gros et de détail devrait croître de 3 %, contre 3,1 % en 2025. Le secteur des services financiers passerait de 5,1 % à 4,7 %, tandis que les TIC afficheraient 5 %, contre 5,2 % précédemment. Le tourisme, autre pilier de l’économie, est attendu en croissance de 2,2 %.
Dans ces conditions, une augmentation du Key Rate aurait des conséquences qui dépasseraient le seul marché monétaire. Une hausse de 25 points de base se répercuterait progressivement sur les taux d’intérêt bancaires, notamment ceux appliqués aux nouveaux emprunts et, selon les modalités contractuelles, aux crédits existants. Les entreprises verraient ainsi leur coût de financement augmenter, au risque de reporter certains investissements. Pour les ménages, des mensualités plus élevées pourraient également réduire la capacité de consommation.
Cette perspective mérite d’autant plus d’attention que les nouveaux projets privés annoncés ou effectivement engagés restent peu nombreux. Un resserrement monétaire supplémentaire pourrait donc accentuer l’attentisme des opérateurs, alors que l’économie a précisément besoin d’investissements productifs pour soutenir son potentiel de croissance.
Le maintien du taux directeur ne signifie cependant pas que la menace inflationniste a disparu. La Banque de Maurice avait ramené sa prévision d’inflation pour 2026 à environ 5 %, lors de sa réunion d’août, contre 5,5 % précédemment. Cette révision reposait notamment sur l’évolution des prix observée jusque-là et les mesures budgétaires, dont les subventions accordées sur certains produits de première nécessité.
Depuis, les données de Statistics Mauritius montrent que l’indice des prix à la consommation a progressé de 1,7 % entre juin et septembre. L’inflation sur douze mois s’établissait à 4,1 % en septembre, contre 3,4 % un an auparavant. La hausse des prix de l’essence a contribué à hauteur de 0,6 point à la progression de l’indice trimestriel. La projection annuelle de 5 % demeure donc d’actualité.
À cette équation s’ajoute la question du pouvoir d’achat. Les tensions sociales exprimées le mois dernier, dans un contexte de mécontentement face au coût de la vie, rappellent que l’inflation n’est pas seulement un indicateur macroéconomique. Elle pèse directement sur les ménages, particulièrement ceux dont les revenus sont les plus modestes. Mais relever les taux d’intérêt pour combattre une inflation essentiellement importée comporte aussi un coût économique et social.
Le contexte américain
Les élections américaines de mi-mandat constituent un autre élément du paysage international. La victoire des démocrates, qui ont repris le contrôle du Sénat et de la Chambre des représentants fragilise la marge de manœuvre de Donald Trump. Les conséquences sur sa politique commerciale, ses décisions concernant l’Iran et ses relations avec les institutions économiques américaines restent à observer. Les interrogations sur l’indépendance de la Réserve fédérale, régulièrement exposée aux pressions de l’exécutif, alimentent également l’incertitude des marchés.
Par ailleurs, la remontée des rendements obligataires à long terme, autour de 5 % sur certains marchés, renchérit les conditions de financement. Les valorisations élevées des entreprises liées à l’intelligence artificielle nourrissent aussi les craintes d’une correction boursière. Une telle correction pourrait affecter les marchés financiers, la confiance des investisseurs et les flux de capitaux internationaux.
Ces évolutions ne déterminent pas directement le Key Rate, mais elles peuvent influencer les conditions de financement extérieur, les mouvements de devises et, par conséquent, le coût des importations. Le maintien du Key Rate à 4,75 % apparaît ainsi comme une option cohérente avec la volonté de ne pas étouffer davantage l’investissement et la consommation. Mais si les prix du pétrole et du fret continuent de grimper et si les anticipations inflationnistes se détériorent, une hausse modérée pourrait revenir dans le débat. La gouverneure Priscilla Muthoora Thakoor et les membres du MPC devront, une nouvelle fois, avancer sur une ligne de crête.
Publicité
Publicité
Les plus récents